Februari 2001
Läsposition 39
Läs sidans text
AI-bearbetad lästext med stycken, rubriker och bildtexter. Text och sidbilder har jämförts i ett separat kontrollpass, med AI och lokala originalkontroller. Enstaka läsfel och osäkra artikelgränser kan återstå. Originalbilden är referensen.
GRÅ REVOLUTION!
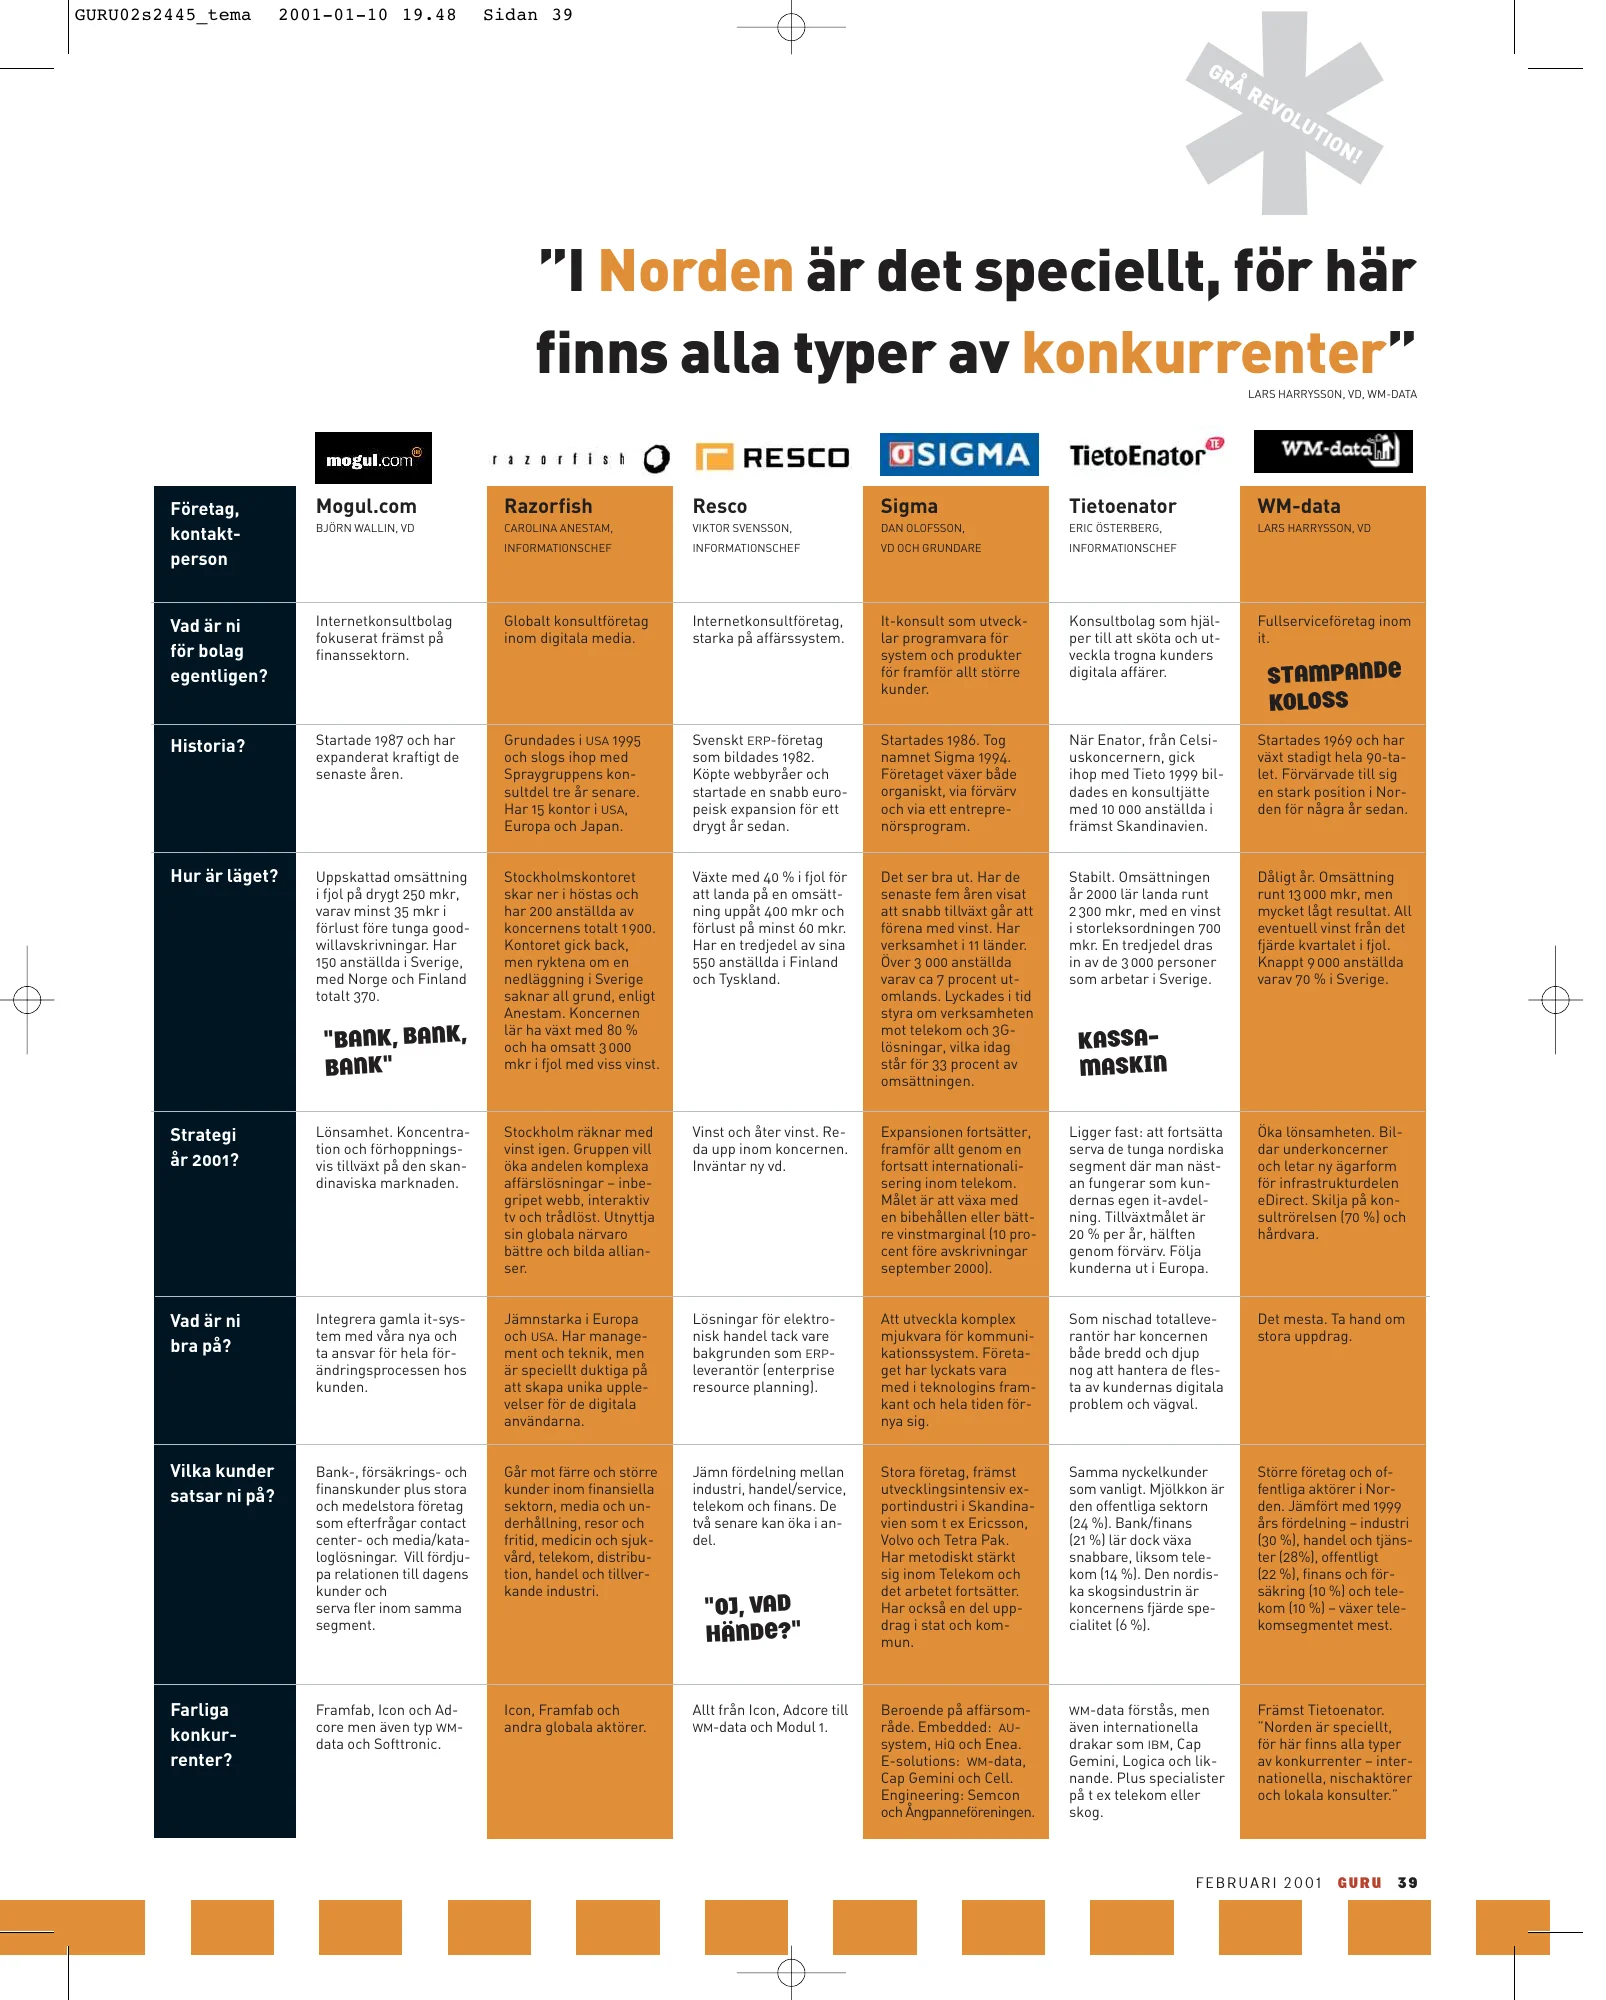
”I Norden är det speciellt, för här finns alla typer av konkurrenter”
| Fråga | Mogul.com | Razorfish | Resco | Sigma | Tietoenator | WM-data |
|---|---|---|---|---|---|---|
| Företag, kontaktperson | Mogul.com – BJÖRN WALLIN, VD | Razorfish – CAROLINA ANESTAM, INFORMATIONSCHEF | Resco – VIKTOR SVENSSON, INFORMATIONSCHEF | Sigma – DAN OLOFSSON, VD OCH GRUNDARE | Tietoenator – ERIC ÖSTERBERG, INFORMATIONSCHEF | WM-data – LARS HARRYSSON, VD |
| Vad är ni för bolag egentligen? | Internetkonsultbolag fokuserat främst på finanssektorn. | Globalt konsultföretag inom digitala media. | Internetkonsultföretag, starka på affärssystem. | It-konsult som utvecklar programvara för system och produkter för framför allt större kunder. | Konsultbolag som hjälper till att sköta och utveckla trogna kunders digitala affärer. | Fullserviceföretag inom it. |
| Historia? | Startade 1987 och har expanderat kraftigt de senaste åren. | Grundades i USA 1995 och slogs ihop med Spraygruppens konsultdel tre år senare. Har 15 kontor i USA, Europa och Japan. | Svenskt ERP-företag som bildades 1982. Köpte webbyråer och startade en snabb europeisk expansion för ett drygt år sedan. | Startades 1986. Tog namnet Sigma 1994. Företaget växer både organiskt, via förvärv och via ett entreprenörsprogram. | När Enator, från Celsiuskoncernern, gick ihop med Tieto 1999 bildades en konsultjätte med 10 000 anställda i främst Skandinavien. | Startades 1969 och har växt stadigt hela 90-talet. Förvärvade till sig en stark position i Norden för några år sedan. |
| Hur är läget? | Uppskattad omsättning i fjol på drygt 250 mkr, varav minst 35 mkr i förlust före tunga goodwillavskrivningar. Har 150 anställda i Sverige, med Norge och Finland totalt 370. | Stockholmskontoret skar ner i höstas och har 200 anställda av koncernens totalt 1 900. Kontoret gick back, men ryktena om en nedläggning i Sverige saknar all grund, enligt Anestam. Koncernen lär ha växt med 80 % och ha omsatt 3 000 mkr i fjol med viss vinst. | Växte med 40 % i fjol för att landa på en omsättning uppåt 400 mkr och förlust på minst 60 mkr. Har en tredjedel av sina 550 anställda i Finland och Tyskland. | Det ser bra ut. Har de senaste fem åren visat att snabb tillväxt går att förena med vinst. Har verksamhet i 11 länder. Över 3 000 anställda varav ca 7 procent utomlands. Lyckades i tid styra om verksamheten mot telekom och 3G-lösningar, vilka idag står för 33 procent av omsättningen. | Stabilt. Omsättningen år 2000 lär landa runt 2 300 mkr, med en vinst i storleksordningen 700 mkr. En tredjedel dras in av de 3 000 personer som arbetar i Sverige. | Dåligt år. Omsättning runt 13 000 mkr, men mycket lågt resultat. All eventuell vinst från det fjärde kvartalet i fjol. Knappt 9 000 anställda varav 70 % i Sverige. |
| Strategi år 2001? | Lönsamhet. Koncentration och förhoppningsvis tillväxt på den skandinaviska marknaden. | Stockholm räknar med vinst igen. Gruppen vill öka andelen komplexa affärslösningar – inbegripet webb, interaktiv tv och trådlöst. Utnyttja sin globala närvaro bättre och bilda allianser. | Vinst och åter vinst. Reda upp inom koncernen. Inväntar ny vd. | Expansionen fortsätter, framför allt genom en fortsatt internationalisering inom telekom. Målet är att växa med en bibehållen eller bättre vinstmarginal (10 procent före avskrivningar september 2000). | Ligger fast: att fortsätta serva de tunga nordiska segment där man nästan fungerar som kundernas egen it-avdelning. Tillväxtmålet är 20 % per år, hälften genom förvärv. Följa kunderna ut i Europa. | Öka lönsamheten. Bildar underkoncerner och letar ny ägarform för infrastrukturdelen eDirect. Skilja på konsultrörelsen (70 %) och hårdvara. |
| Vad är ni bra på? | Integrera gamla it-system med våra nya och ta ansvar för hela förändringsprocessen hos kunden. | Jämnstarka i Europa och USA. Har management och teknik, men är speciellt duktiga på att skapa unika upplevelser för de digitala användarna. | Lösningar för elektronisk handel tack vare bakgrunden som ERP-leverantör (enterprise resource planning). | Att utveckla komplex mjukvara för kommunikationssystem. Företaget har lyckats vara med i teknologins framkant och hela tiden förnya sig. | Som nischad totalleverantör har koncernen både bredd och djup nog att hantera de flesta av kundernas digitala problem och vägval. | Det mesta. Ta hand om stora uppdrag. |
| Vilka kunder satsar ni på? | Bank-, försäkrings- och finanskunder plus stora och medelstora företag som efterfrågar contact center- och media/kataloglösningar. Vill fördjupa relationen till dagens kunder och serva fler inom samma segment. | Går mot färre och större kunder inom finansiella sektorn, media och underhållning, resor och fritid, medicin och sjukvård, telekom, distribution, handel och tillverkande industri. | Jämn fördelning mellan industri, handel/service, telekom och finans. De två senare kan öka i andel. | Stora företag, främst utvecklingsintensiv exportindustri i Skandinavien som t ex Ericsson, Volvo och Tetra Pak. Har metodiskt stärkt sig inom Telekom och det arbetet fortsätter. Har också en del uppdrag i stat och kommun. | Samma nyckelkunder som vanligt. Mjölkkon är den offentliga sektorn (24 %). Bank/finans (21 %) lär dock växa snabbare, liksom telekom (14 %). Den nordiska skogsindustrin är koncernens fjärde specialitet (6 %). | Större företag och offentliga aktörer i Norden. Jämfört med 1999 års fördelning – industri (30 %), handel och tjänster (28%), offentligt (22 %), finans och försäkring (10 %) och telekom (10 %) – växer telekomsegmentet mest. |
| Farliga konkurrenter? | Framfab, Icon och Adcore men även typ WM-data och Softtronic. | Icon, Framfab och andra globala aktörer. | Allt från Icon, Adcore till WM-data och Modul 1. | Beroende på affärsområde. Embedded: AU-system, HiQ och Enea. E-solutions: WM-data, Cap Gemini och Cell. Engineering: Semcon och Ångpanneföreningen. | WM-data förstås, men även internationella drakar som IBM, Cap Gemini, Logica och liknande. Plus specialister på t ex telekom eller skog. | Främst Tietoenator. ”Norden är speciellt, för här finns alla typer av konkurrenter – internationella, nischaktörer och lokala konsulter.” |
"BANK, BANK, BANK"
"OJ, VAD HÄNDE?"
KASSAMASKIN
STAMPANDE KOLOSS
Visa ursprunglig textutvinning
Oförändrat textlager från källfilen. Här kan spaltordning och tecken vara fel.
FEBRUARI 2001 GURu 39
✱
GRÅ REVOLUTION!
Mogul.com
BJÖRN WALLIN, VD
Internetkonsultbolag
fokuserat främst på
finanssektorn.
Startade 1987 och har
expanderat kraftigt de
senaste åren.
Uppskattad omsättning
i fjol på drygt 250 mkr,
varav minst 35 mkr i
förlust före tunga good-
willavskrivningar. Har
150 anställda i Sverige,
med Norge och Finland
totalt 370.
Lönsamhet. Koncentra-
tion och förhoppnings-
vis tillväxt på den skan-
dinaviska marknaden.
Integrera gamla it-sys-
tem med våra nya och
ta ansvar för hela för-
ändringsprocessen hos
kunden.
Bank-, försäkrings- och
finanskunder plus stora
och medelstora företag
som efterfrågar contact
center- och media/kata-
loglösningar. Vill fördju-
pa relationen till dagens
kunder och
serva fler inom samma
segment.
Framfab, Icon och Ad-
core men även typ WM-
data och Softtronic.
Razorfish
CAROLINA ANESTAM,
INFORMATIONSCHEF
Globalt konsultföretag
inom digitala media.
Grundades i USA 1995
och slogs ihop med
Spraygruppens kon-
sultdel tre år senare.
Har 15 kontor i USA,
Europa och Japan.
Stockholmskontoret
skar ner i höstas och
har 200 anställda av
koncernens totalt 1900.
Kontoret gick back,
men ryktena om en
nedläggning i Sverige
saknar all grund, enligt
Anestam. Koncernen
lär ha växt med 80 %
och ha omsatt 3000
mkr i fjol med viss vinst.
Stockholm räknar med
vinst igen. Gruppen vill
öka andelen komplexa
affärslösningar – inbe-
gripet webb, interaktiv
tv och trådlöst. Utnyttja
sin globala närvaro
bättre och bilda allian-
ser.
Jämnstarka i Europa
och USA. Har manage-
ment och teknik, men
är speciellt duktiga på
att skapa unika upple-
velser för de digitala
användarna.
Går mot färre och större
kunder inom finansiella
sektorn, media och un-
derhållning, resor och
fritid, medicin och sjuk-
vård, telekom, distribu-
tion, handel och tillver-
kande industri.
Icon, Framfab och
andra globala aktörer.
Resco
VIKTOR SVENSSON,
INFORMATIONSCHEF
Internetkonsultföretag,
starka på affärssystem.
Svenskt ERP-företag
som bildades 1982.
Köpte webbyråer och
startade en snabb euro-
peisk expansion för ett
drygt år sedan.
Växte med 40 % i fjol för
att landa på en omsätt-
ning uppåt 400 mkr och
förlust på minst 60 mkr.
Har en tredjedel av sina
550 anställda i Finland
och Tyskland.
Vinst och åter vinst. Re-
da upp inom koncernen.
Inväntar ny vd.
Lösningar för elektro-
nisk handel tack vare
bakgrunden som ERP-
leverantör (enterprise
resource planning).
Jämn fördelning mellan
industri, handel/service,
telekom och finans. De
två senare kan öka i an-
del.
Allt från Icon, Adcore till
WM-data och Modul 1.
Sigma
DAN OLOFSSON,
VD OCH GRUNDARE
It-konsult som utveck-
lar programvara för
system och produkter
för framför allt större
kunder.
Startades 1986. Tog
namnet Sigma 1994.
Företaget växer både
organiskt, via förvärv
och via ett entrepre-
nörsprogram.
Det ser bra ut. Har de
senaste fem åren visat
att snabb tillväxt går att
förena med vinst. Har
verksamhet i 11 länder.
Över 3 000 anställda
varav ca 7 procent ut-
omlands. Lyckades i tid
styra om verksamheten
mot telekom och 3G-
lösningar, vilka idag
står för 33 procent av
omsättningen.
Expansionen fortsätter,
framför allt genom en
fortsatt internationali-
sering inom telekom.
Målet är att växa med
en bibehållen eller bätt-
re vinstmarginal (10 pro-
cent före avskrivningar
september 2000).
Att utveckla komplex
mjukvara för kommuni-
kationssystem. Företa-
get har lyckats vara
med i teknologins fram-
kant och hela tiden för-
nya sig.
Stora företag, främst
utvecklingsintensiv ex-
portindustri i Skandina-
vien som t ex Ericsson,
Volvo och Tetra Pak.
Har metodiskt stärkt
sig inom Telekom och
det arbetet fortsätter.
Har också en del upp-
drag i stat och kom-
mun.
Beroende på affärsom-
råde. Embedded: AU-
system, HiQ och Enea.
E-solutions: WM-data,
Cap Gemini och Cell.
Engineering: Semcon
och Ångpanneföreningen.
Tietoenator
ERIC ÖSTERBERG,
INFORMATIONSCHEF
Konsultbolag som hjäl-
per till att sköta och ut-
veckla trogna kunders
digitala affärer.
När Enator, från Celsi-
uskoncernern, gick
ihop med Tieto 1999 bil-
dades en konsultjätte
med 10 000 anställda i
främst Skandinavien.
Stabilt. Omsättningen
år 2000 lär landa runt
2300 mkr, med en vinst
i storleksordningen 700
mkr. En tredjedel dras
in av de 3000 personer
som arbetar i Sverige.
Ligger fast: att fortsätta
serva de tunga nordiska
segment där man näst-
an fungerar som kun-
dernas egen it-avdel-
ning. Tillväxtmålet är
20 % per år, hälften
genom förvärv. Följa
kunderna ut i Europa.
Som nischad totalleve-
rantör har koncernen
både bredd och djup
nog att hantera de fles-
ta av kundernas digitala
problem och vägval.
Samma nyckelkunder
som vanligt. Mjölkkon är
den offentliga sektorn
(24 %). Bank/finans
(21 %) lär dock växa
snabbare, liksom tele-
kom (14 %). Den nordis-
ka skogsindustrin är
koncernens fjärde spe-
cialitet (6 %).
WM-data förstås, men
även internationella
drakar som IBM, Cap
Gemini, Logica och lik-
nande. Plus specialister
på t ex telekom eller
skog.
WM-data
LARS HARRYSSON, VD
Fullserviceföretag inom
it.
Startades 1969 och har
växt stadigt hela 90-ta-
let. Förvärvade till sig
en stark position i Nor-
den för några år sedan.
Dåligt år. Omsättning
runt 13000 mkr, men
mycket lågt resultat. All
eventuell vinst från det
fjärde kvartalet i fjol.
Knappt 9000 anställda
varav 70 % i Sverige.
Öka lönsamheten. Bil-
dar underkoncerner
och letar ny ägarform
för infrastrukturdelen
eDirect. Skilja på kon-
sultrörelsen (70 %) och
hårdvara.
Det mesta. Ta hand om
stora uppdrag.
Större företag och of-
fentliga aktörer i Nor-
den. Jämfört med 1999
års fördelning – industri
(30 %), handel och tjäns-
ter (28%), offentligt
(22 %), finans och för-
säkring (10 %) och tele-
kom (10 %) – växer tele-
komsegmentet mest.
Främst Tietoenator.
”Norden är speciellt,
för här finns alla typer
av konkurrenter – inter-
nationella, nischaktörer
och lokala konsulter.”
Vad är ni
för bolag
egentligen?
Företag,
kontakt-
person
Historia?
Hur är läget?
Strategi
år 2001?
Vad är ni
bra på?
Vilka kunder
satsar ni på?
Farliga
konkur-
renter?
”I Norden är det speciellt, för här
finns alla typer av konkurrenter”
"BanK, BanK,
BanK"
"Oj, VaD
HänDe?"
KaSSa-
maSKin
STamPanDe
KOLOSS
LARS HARRYSSON, VD, WM-DATA