Februari 2001
Läsposition 38
Läs sidans text
AI-bearbetad lästext med stycken, rubriker och bildtexter. Text och sidbilder har jämförts i ett separat kontrollpass, med AI och lokala originalkontroller. Enstaka läsfel och osäkra artikelgränser kan återstå. Originalbilden är referensen.
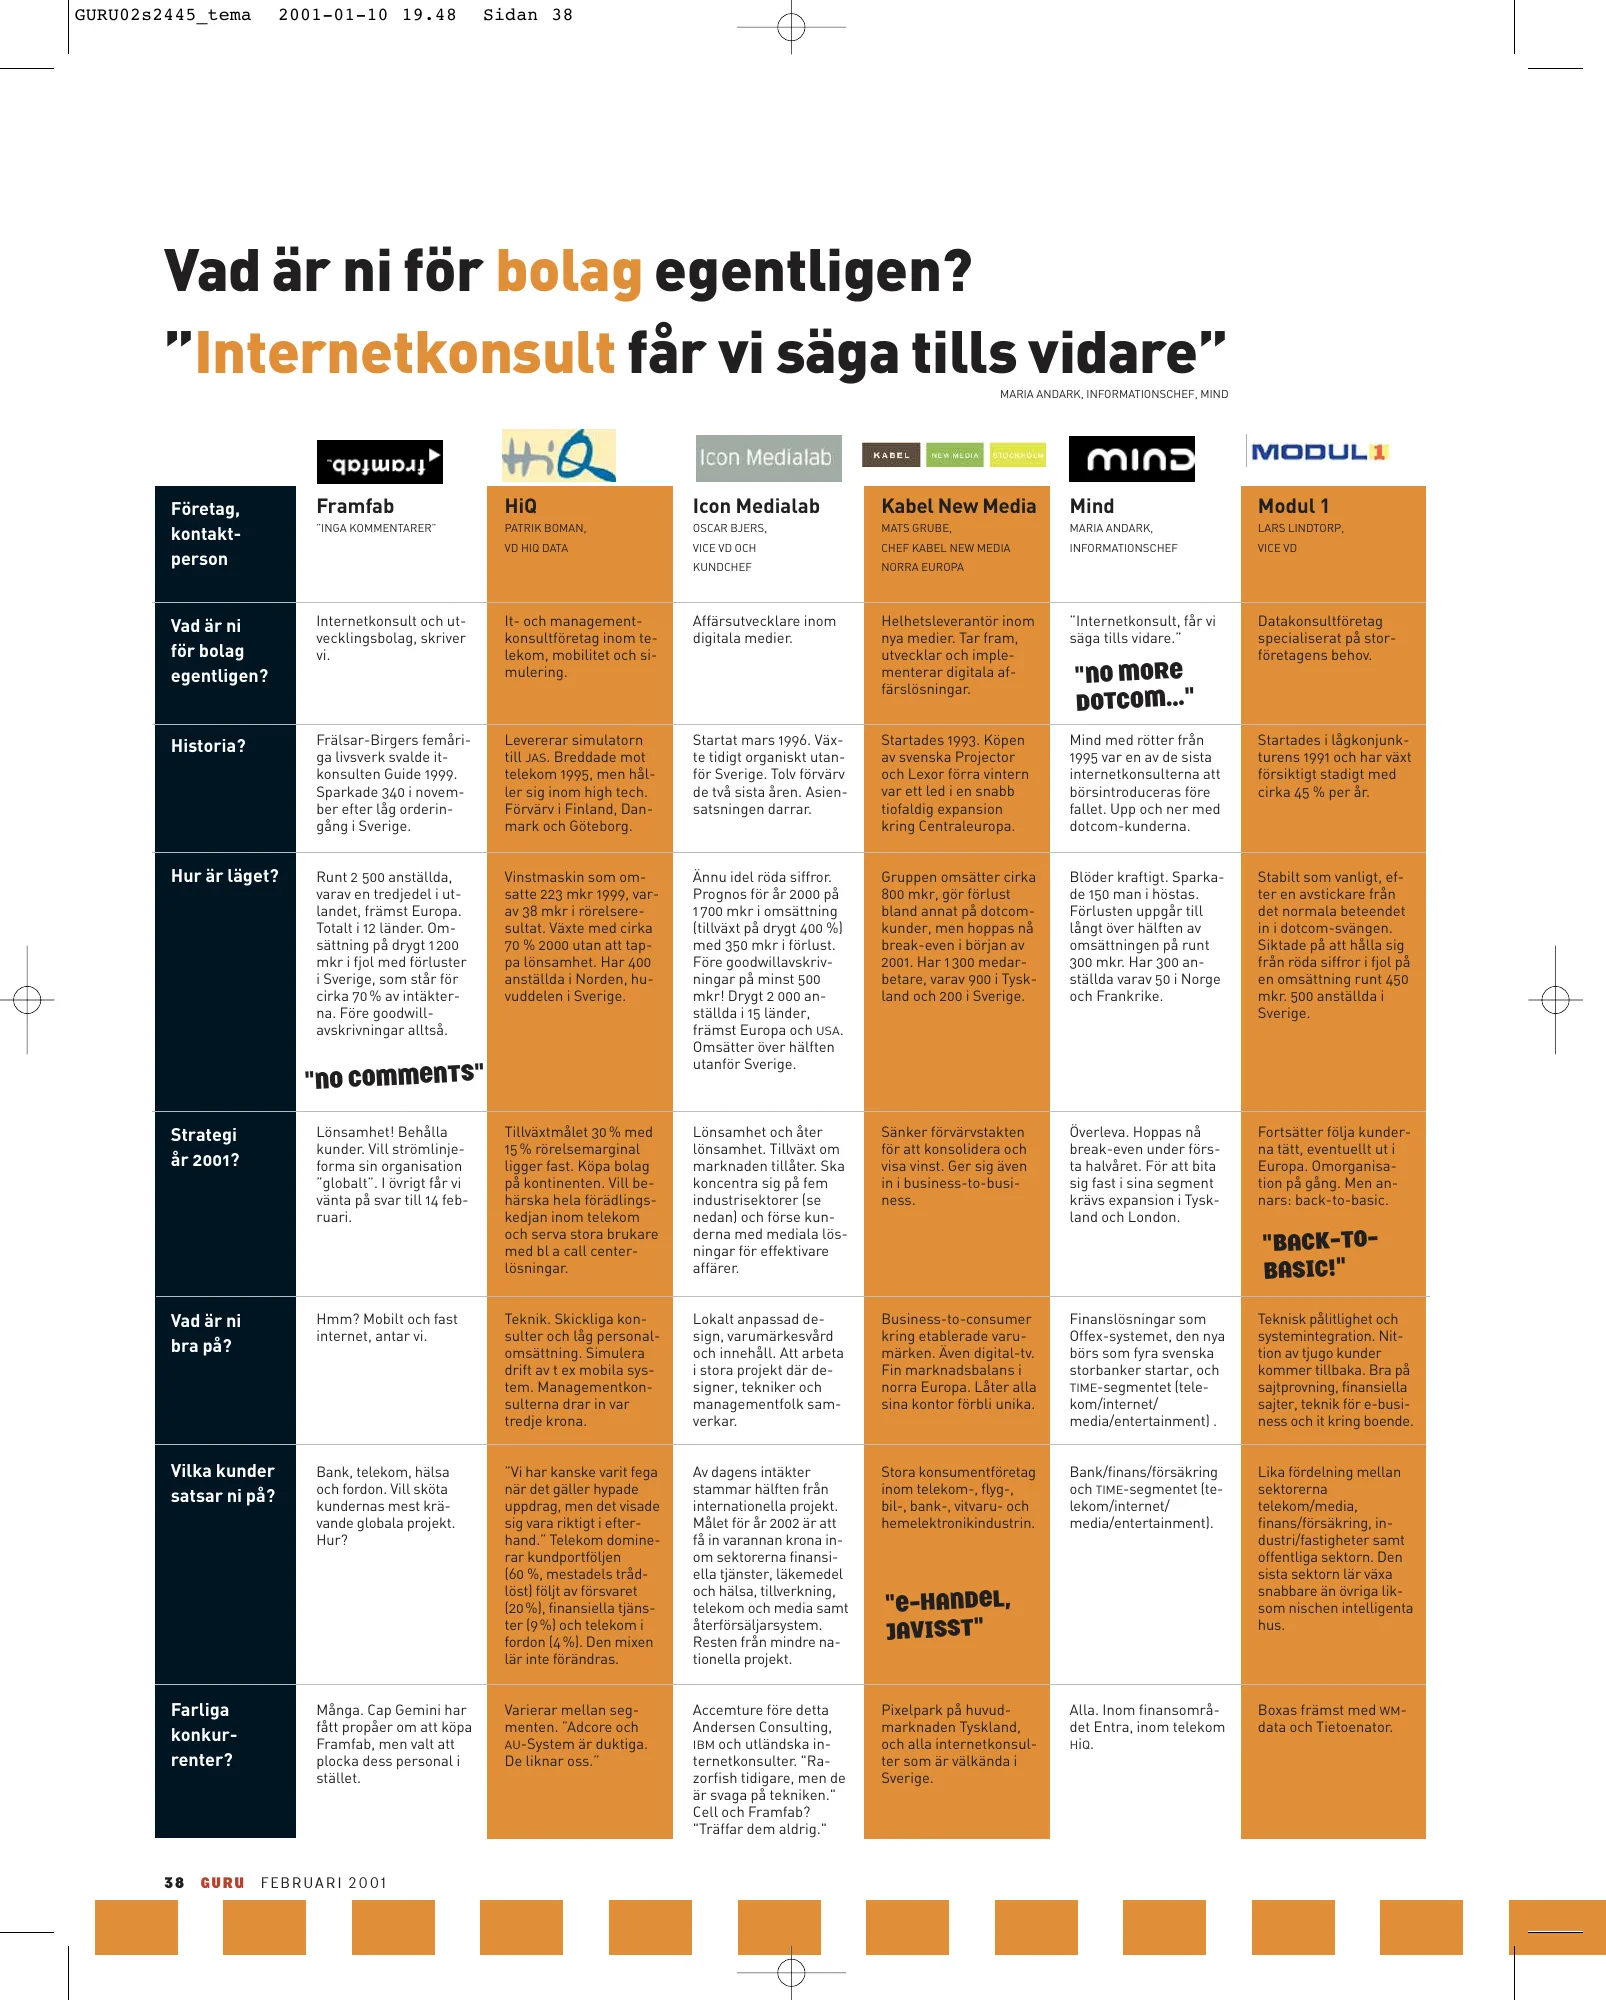
Vad är ni för bolag egentligen?
”Internetkonsult får vi säga tills vidare”
MARIA ANDARK, INFORMATIONSCHEF, MIND
| Fråga | Framfab | HiQ | Icon Medialab | Kabel New Media | Mind | Modul 1 |
|---|---|---|---|---|---|---|
| Företag, kontaktperson | ”INGA KOMMENTARER” | PATRIK BOMAN, VD HIQ DATA | OSCAR BJERS, VICE VD OCH KUNDCHEF | MATS GRUBE, CHEF KABEL NEW MEDIA NORRA EUROPA | MARIA ANDARK, INFORMATIONSCHEF | LARS LINDTORP, VICE VD |
| Vad är ni för bolag egentligen? | Internetkonsult och utvecklingsbolag, skriver vi. | It- och managementkonsultföretag inom telekom, mobilitet och simulering. | Affärsutvecklare inom digitala medier. | Helhetsleverantör inom nya medier. Tar fram, utvecklar och implementerar digitala affärslösningar. | ”Internetkonsult, får vi säga tills vidare.” | Datakonsultföretag specialiserat på storföretagens behov. |
| Historia? | Frälsar-Birgers femåriga livsverk svalde it-konsulten Guide 1999. Sparkade 340 i november efter låg orderingång i Sverige. | Levererar simulatorn till JAS. Breddade mot telekom 1995, men håller sig inom high tech. Förvärv i Finland, Danmark och Göteborg. | Startat mars 1996. Växte tidigt organiskt utanför Sverige. Tolv förvärv de två sista åren. Asiensatsningen darrar. | Startades 1993. Köpen av svenska Projector och Lexor förra vintern var ett led i en snabb tiofaldig expansion kring Centraleuropa. | Mind med rötter från 1995 var en av de sista internetkonsulterna att börsintroduceras före fallet. Upp och ner med dotcom-kunderna. | Startades i lågkonjunkturens 1991 och har växt försiktigt stadigt med cirka 45 % per år. |
| Hur är läget? | Runt 2 500 anställda, varav en tredjedel i utlandet, främst Europa. Totalt i 12 länder. Omsättning på drygt 1 200 mkr i fjol med förluster i Sverige, som står för cirka 70 % av intäkterna. Före goodwillavskrivningar alltså. | Vinstmaskin som omsatte 223 mkr 1999, varav 38 mkr i rörelseresultat. Växte med cirka 70 % 2000 utan att tappa lönsamhet. Har 400 anställda i Norden, huvuddelen i Sverige. | Ännu idel röda siffror. Prognos för år 2000 på 1 700 mkr i omsättning (tillväxt på drygt 400 %) med 350 mkr i förlust. Före goodwillavskrivningar på minst 500 mkr! Drygt 2 000 anställda i 15 länder, främst Europa och USA. Omsätter över hälften utanför Sverige. | Gruppen omsätter cirka 800 mkr, gör förlust bland annat på dotcom-kunder, men hoppas nå break-even i början av 2001. Har 1 300 medarbetare, varav 900 i Tyskland och 200 i Sverige. | Blöder kraftigt. Sparkade 150 man i höstas. Förlusten uppgår till långt över hälften av omsättningen på runt 300 mkr. Har 300 anställda varav 50 i Norge och Frankrike. | Stabilt som vanligt, efter en avstickare från det normala beteendet in i dotcom-svängen. Siktade på att hålla sig från röda siffror i fjol på en omsättning runt 450 mkr. 500 anställda i Sverige. |
| Strategi år 2001? | Lönsamhet! Behålla kunder. Vill strömlinjeforma sin organisation ”globalt”. I övrigt får vi vänta på svar till 14 februari. | Tillväxtmålet 30 % med 15 % rörelsemarginal ligger fast. Köpa bolag på kontinenten. Vill behärska hela förädlingskedjan inom telekom och serva stora brukare med bl a call center-lösningar. | Lönsamhet och åter lönsamhet. Tillväxt om marknaden tillåter. Ska koncentra sig på fem industrisektorer (se nedan) och förse kunderna med mediala lösningar för effektivare affärer. | Sänker förvärvstakten för att konsolidera och visa vinst. Ger sig även in i business-to-business. | Överleva. Hoppas nå break-even under första halvåret. För att bita sig fast i sina segment krävs expansion i Tyskland och London. | Fortsätter följa kunderna tätt, eventuellt ut i Europa. Omorganisation på gång. Men annars: back-to-basic. |
| Vad är ni bra på? | Hmm? Mobilt och fast internet, antar vi. | Teknik. Skickliga konsulter och låg personalomsättning. Simulera drift av t ex mobila system. Managementkonsulterna drar in var tredje krona. | Lokalt anpassad design, varumärkesvård och innehåll. Att arbeta i stora projekt där designer, tekniker och managementfolk samverkar. | Business-to-consumer kring etablerade varumärken. Även digital-tv. Fin marknadsbalans i norra Europa. Låter alla sina kontor förbli unika. | Finanslösningar som Offex-systemet, den nya börs som fyra svenska storbanker startar, och TIME-segmentet (telekom/internet/media/entertainment). | Teknisk pålitlighet och systemintegration. Nittion av tjugo kunder kommer tillbaka. Bra på sajtprovning, finansiella sajter, teknik för e-business och it kring boende. |
| Vilka kunder satsar ni på? | Bank, telekom, hälsa och fordon. Vill sköta kundernas mest krävande globala projekt. Hur? | ”Vi har kanske varit fega när det gäller hypade uppdrag, men det visade sig vara riktigt i efterhand.” Telekom dominerar kundportföljen (60 %, mestadels trådlöst) följt av försvaret (20 %), finansiella tjänster (9 %) och telekom i fordon (4 %). Den mixen lär inte förändras. | Av dagens intäkter stammar hälften från internationella projekt. Målet för år 2002 är att få in varannan krona inom sektorerna finansiella tjänster, läkemedel och hälsa, tillverkning, telekom och media samt återförsäljarsystem. Resten från mindre nationella projekt. | Stora konsumentföretag inom telekom-, flyg-, bil-, bank-, vitvaru- och hemelektronikindustrin. | Bank/finans/försäkring och TIME-segmentet (telekom/internet/media/entertainment). | Lika fördelning mellan sektorerna telekom/media, finans/försäkring, industri/fastigheter samt offentliga sektorn. Den sista sektorn lär växa snabbare än övriga liksom nischen intelligenta hus. |
| Farliga konkurrenter? | Många. Cap Gemini har fått propåer om att köpa Framfab, men valt att plocka dess personal i stället. | Varierar mellan segmenten. ”Adcore och AU-System är duktiga. De liknar oss.” | Accemture före detta Andersen Consulting, IBM och utländska internetkonsulter. ”Razorfish tidigare, men de är svaga på tekniken.” Cell och Framfab? ”Träffar dem aldrig.” | Pixelpark på huvudmarknaden Tyskland, och alla internetkonsulter som är välkända i Sverige. | Alla. Inom finansområdet Entra, inom telekom HiQ. | Boxas främst med WM-data och Tietoenator. |
”NO MORE DOTCOM...”
”NO COMMENTS”
”BACK-TO-BASIC!”
”E-HANDEL, JAVISST”
Visa ursprunglig textutvinning
Oförändrat textlager från källfilen. Här kan spaltordning och tecken vara fel.
38 GURu FEBRUARI 2001
Framfab
”INGA KOMMENTARER”
Internetkonsult och ut-
vecklingsbolag, skriver
vi.
Frälsar-Birgers femåri-
ga livsverk svalde it-
konsulten Guide 1999.
Sparkade 340 i novem-
ber efter låg orderin-
gång i Sverige.
Runt 2 500 anställda,
varav en tredjedel i ut-
landet, främst Europa.
Totalt i 12 länder. Om-
sättning på drygt 1200
mkr i fjol med förluster
i Sverige, som står för
cirka 70% av intäkter-
na. Före goodwill-
avskrivningar alltså.
Lönsamhet! Behålla
kunder. Vill strömlinje-
forma sin organisation
”globalt”. I övrigt får vi
vänta på svar till 14 feb-
ruari.
Hmm? Mobilt och fast
internet, antar vi.
Bank, telekom, hälsa
och fordon. Vill sköta
kundernas mest krä-
vande globala projekt.
Hur?
Många. Cap Gemini har
fått propåer om att köpa
Framfab, men valt att
plocka dess personal i
stället.
HiQ
PATRIK BOMAN,
VD HIQ DATA
It- och management-
konsultföretag inom te-
lekom, mobilitet och si-
mulering.
Levererar simulatorn
till JAS. Breddade mot
telekom 1995, men hål-
ler sig inom high tech.
Förvärv i Finland, Dan-
mark och Göteborg.
Vinstmaskin som om-
satte 223 mkr 1999, var-
av 38 mkr i rörelsere-
sultat. Växte med cirka
70 % 2000 utan att tap-
pa lönsamhet. Har 400
anställda i Norden, hu-
vuddelen i Sverige.
Tillväxtmålet 30% med
15% rörelsemarginal
ligger fast. Köpa bolag
på kontinenten. Vill be-
härska hela förädlings-
kedjan inom telekom
och serva stora brukare
med bl a call center-
lösningar.
Teknik. Skickliga kon-
sulter och låg personal-
omsättning. Simulera
drift av t ex mobila sys-
tem. Managementkon-
sulterna drar in var
tredje krona.
”Vi har kanske varit fega
när det gäller hypade
uppdrag, men det visade
sig vara riktigt i efter-
hand.” Telekom domine-
rar kundportföljen
(60 %, mestadels tråd-
löst) följt av försvaret
(20%), finansiella tjäns-
ter (9%) och telekom i
fordon (4%). Den mixen
lär inte förändras.
Varierar mellan seg-
menten. ”Adcore och
AU-System är duktiga.
De liknar oss.”
Icon Medialab
OSCAR BJERS,
VICE VD OCH
KUNDCHEF
Affärsutvecklare inom
digitala medier.
Startat mars 1996. Väx-
te tidigt organiskt utan-
för Sverige. Tolv förvärv
de två sista åren. Asien-
satsningen darrar.
Ännu idel röda siffror.
Prognos för år 2000 på
1700 mkr i omsättning
(tillväxt på drygt 400 %)
med 350 mkr i förlust.
Före goodwillavskriv-
ningar på minst 500
mkr! Drygt 2 000 an-
ställda i 15 länder,
främst Europa och USA.
Omsätter över hälften
utanför Sverige.
Lönsamhet och åter
lönsamhet. Tillväxt om
marknaden tillåter. Ska
koncentra sig på fem
industrisektorer (se
nedan) och förse kun-
derna med mediala lös-
ningar för effektivare
affärer.
Lokalt anpassad de-
sign, varumärkesvård
och innehåll. Att arbeta
i stora projekt där de-
signer, tekniker och
managementfolk sam-
verkar.
Av dagens intäkter
stammar hälften från
internationella projekt.
Målet för år 2002 är att
få in varannan krona in-
om sektorerna finansi-
ella tjänster, läkemedel
och hälsa, tillverkning,
telekom och media samt
återförsäljarsystem.
Resten från mindre na-
tionella projekt.
Accemture före detta
Andersen Consulting,
IBM och utländska in-
ternetkonsulter. "Ra-
zorfish tidigare, men de
är svaga på tekniken."
Cell och Framfab?
"Träffar dem aldrig."
Kabel New Media
MATS GRUBE,
CHEF KABEL NEW MEDIA
NORRA EUROPA
Helhetsleverantör inom
nya medier. Tar fram,
utvecklar och imple-
menterar digitala af-
färslösningar.
Startades 1993. Köpen
av svenska Projector
och Lexor förra vintern
var ett led i en snabb
tiofaldig expansion
kring Centraleuropa.
Gruppen omsätter cirka
800 mkr, gör förlust
bland annat på dotcom-
kunder, men hoppas nå
break-even i början av
2001. Har 1300 medar-
betare, varav 900 i Tysk-
land och 200 i Sverige.
Sänker förvärvstakten
för att konsolidera och
visa vinst. Ger sig även
in i business-to-busi-
ness.
Business-to-consumer
kring etablerade varu-
märken. Även digital-tv.
Fin marknadsbalans i
norra Europa. Låter alla
sina kontor förbli unika.
Stora konsumentföretag
inom telekom-, flyg-,
bil-, bank-, vitvaru- och
hemelektronikindustrin.
Pixelpark på huvud-
marknaden Tyskland,
och alla internetkonsul-
ter som är välkända i
Sverige.
Mind
MARIA ANDARK,
INFORMATIONSCHEF
”Internetkonsult, får vi
säga tills vidare.”
Mind med rötter från
1995 var en av de sista
internetkonsulterna att
börsintroduceras före
fallet. Upp och ner med
dotcom-kunderna.
Blöder kraftigt. Sparka-
de 150 man i höstas.
Förlusten uppgår till
långt över hälften av
omsättningen på runt
300 mkr. Har 300 an-
ställda varav 50 i Norge
och Frankrike.
Överleva. Hoppas nå
break-even under förs-
ta halvåret. För att bita
sig fast i sina segment
krävs expansion i Tysk-
land och London.
Finanslösningar som
Offex-systemet, den nya
börs som fyra svenska
storbanker startar, och
TIME-segmentet (tele-
kom/internet/
media/entertainment) .
Bank/finans/försäkring
och TIME-segmentet (te-
lekom/internet/
media/entertainment).
Alla. Inom finansområ-
det Entra, inom telekom
HiQ.
Modul 1
LARS LINDTORP,
VICE VD
Datakonsultföretag
specialiserat på stor-
företagens behov.
Startades i lågkonjunk-
turens 1991 och har växt
försiktigt stadigt med
cirka 45 % per år.
Stabilt som vanligt, ef-
ter en avstickare från
det normala beteendet
in i dotcom-svängen.
Siktade på att hålla sig
från röda siffror i fjol på
en omsättning runt 450
mkr. 500 anställda i
Sverige.
Fortsätter följa kunder-
na tätt, eventuellt ut i
Europa. Omorganisa-
tion på gång. Men an-
nars: back-to-basic.
Teknisk pålitlighet och
systemintegration. Nit-
tion av tjugo kunder
kommer tillbaka. Bra på
sajtprovning, finansiella
sajter, teknik för e-busi-
ness och it kring boende.
Lika fördelning mellan
sektorerna
telekom/media,
finans/försäkring, in-
dustri/fastigheter samt
offentliga sektorn. Den
sista sektorn lär växa
snabbare än övriga lik-
som nischen intelligenta
hus.
Boxas främst med WM-
data och Tietoenator.
Vad är ni
för bolag
egentligen?
Företag,
kontakt-
person
Historia?
Hur är läget?
Strategi
år 2001?
Vad är ni
bra på?
Vilka kunder
satsar ni på?
Farliga
konkur-
renter?
Vad är ni för bolag egentligen?
”Internetkonsult får vi säga tills vidare”
"nO COmmenTS"
"e-HanDeL,
jaViSST"
"nO mORe
DOTCOm..."
"BaCK-TO-
BaSiC!"
MARIA ANDARK, INFORMATIONSCHEF, MIND